📄 Digitales Buch als PDF · auf dem Handy lesen oder ausdrucken
Bilanz und GuV, Inventur, Abschreibungen und GWG, Rechnungsabgrenzung, Rückstellungen, Wertberichtigungen, Umsatzsteuer, § 266 HGB und der komplette Fall bis zur fertigen Bilanz. Jedes Thema hat seine Seite: zuerst die Zeichnung, dann das, was Sie sich merken müssen. 69 illustrierte Seiten.
🔒 Sichere Zahlung · PDF per E-Mail · 30-Tage-Garantie
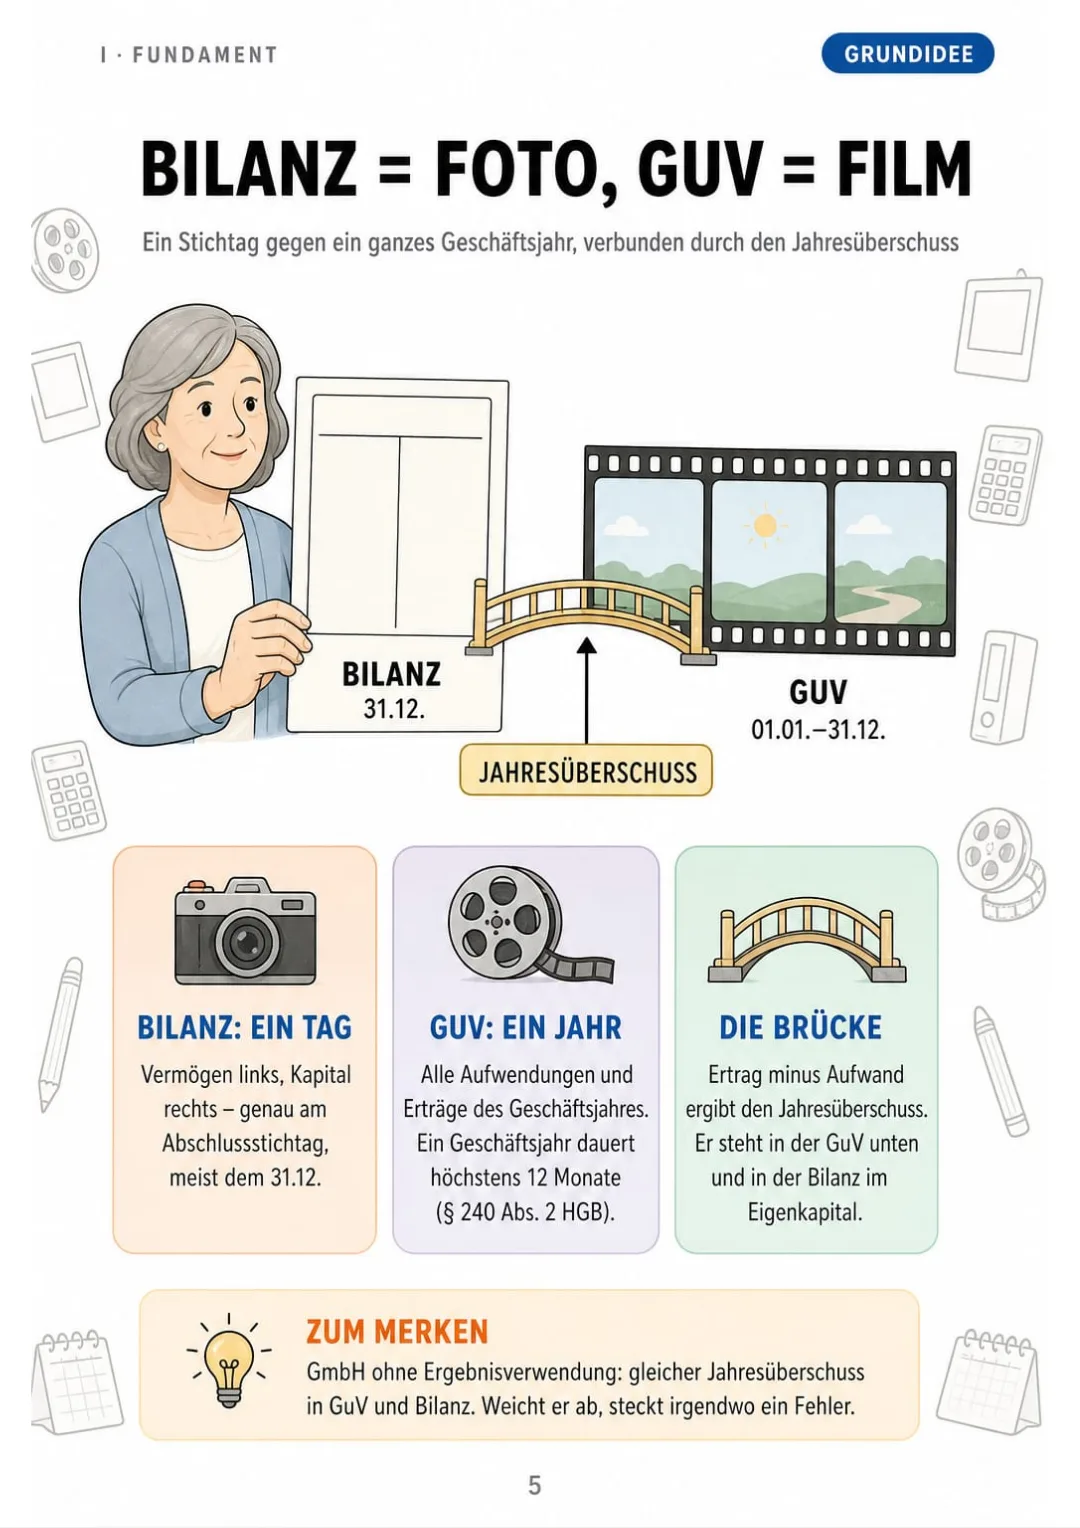
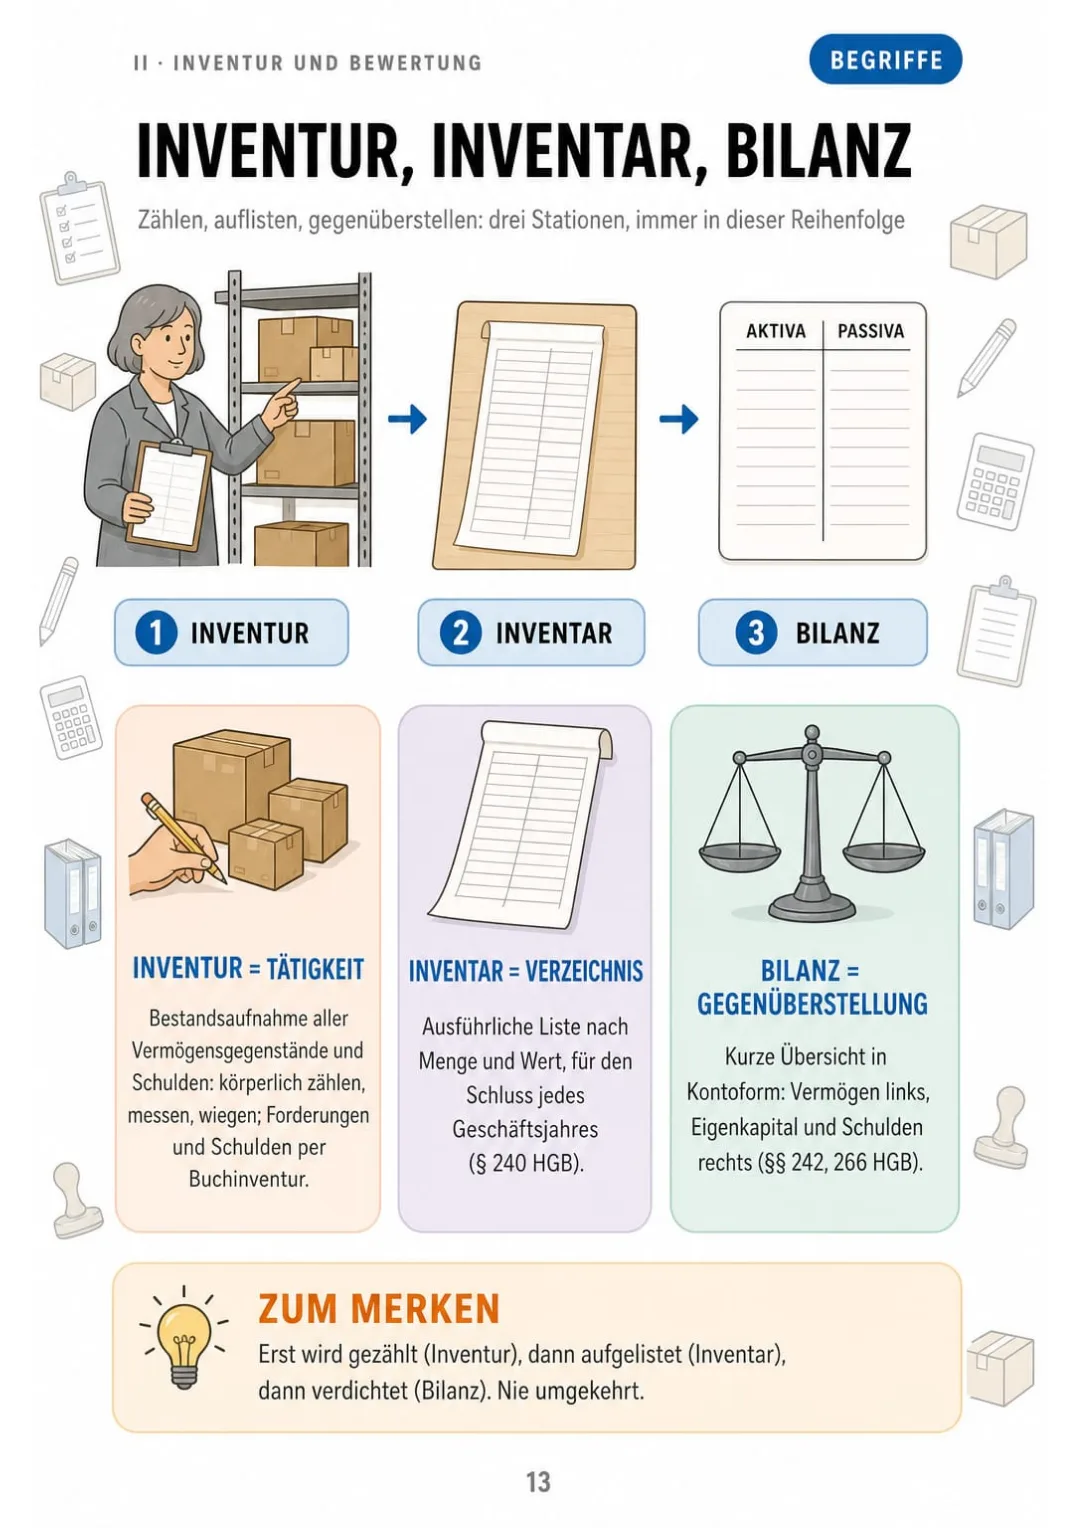
Jede Seite hat eine große Zeichnung und einen Kasten mit den Grenzwerten, Paragrafen und Buchungssätzen, die Sie kennen müssen:


Wischen Sie für mehr →
Das sind echte Seiten aus dem Buch. Der Inhalt ist vollständig: 9 Teile und 65 Themen.
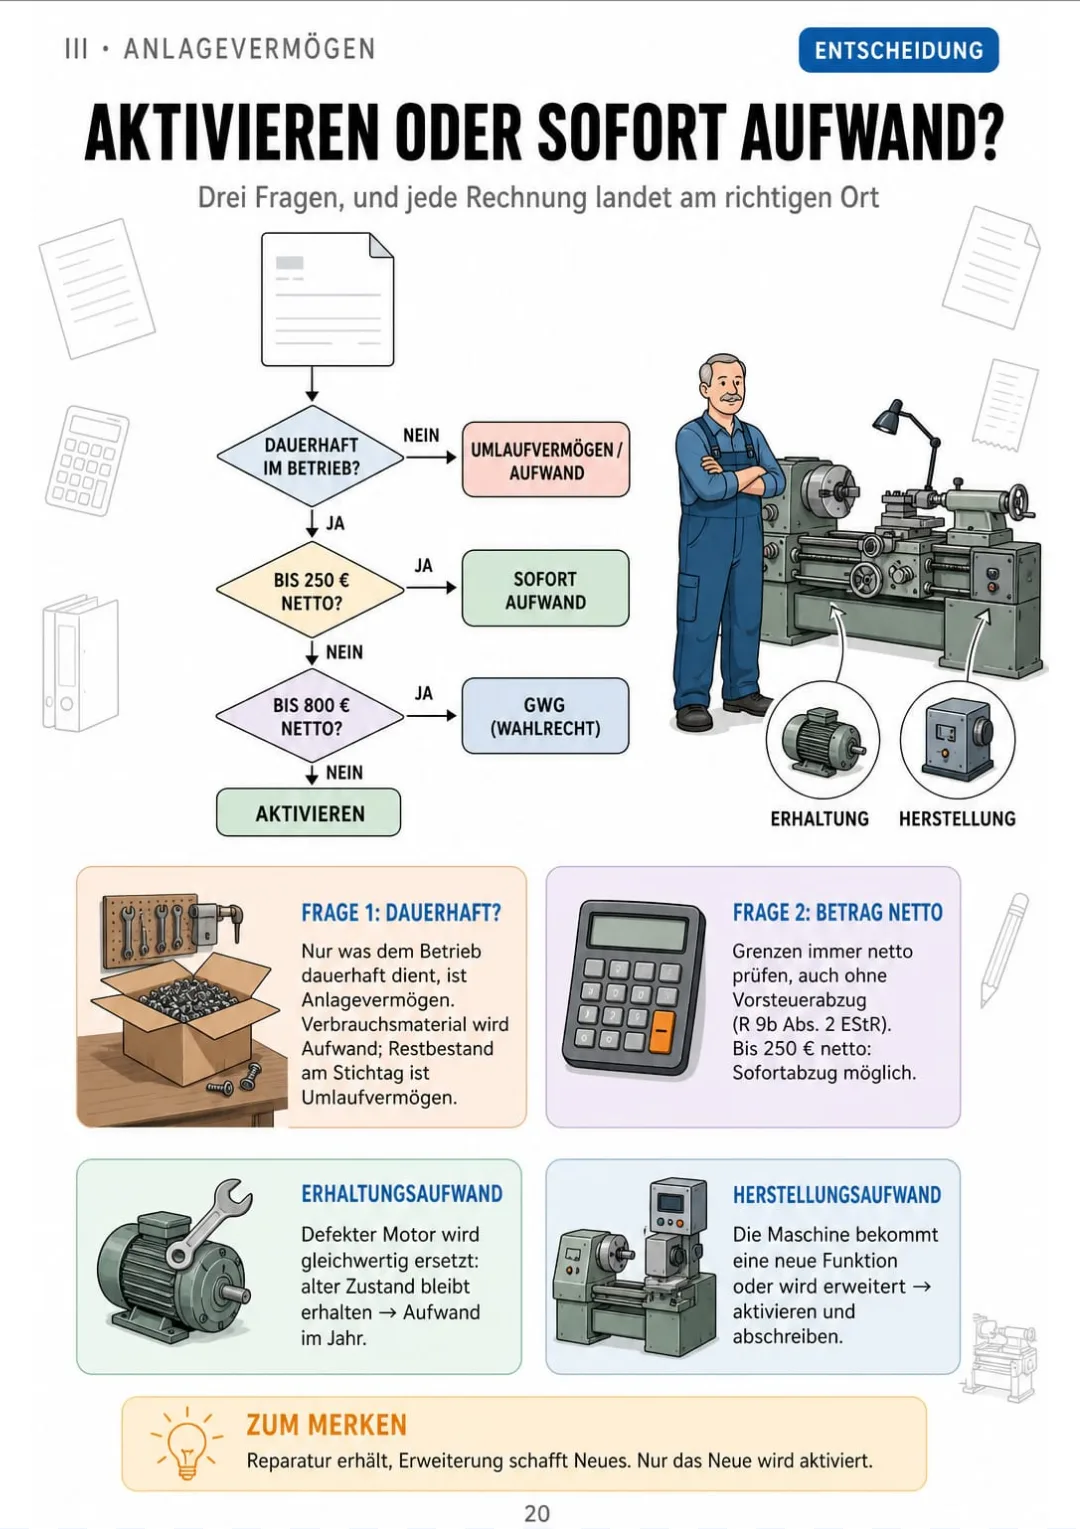
Vor Ihnen liegt eine Rechnung über 690 € netto für einen Bürostuhl, daneben die Rechnung vom Maler. Aktivieren oder sofort als Aufwand buchen? Und beim Maler: Erhaltung oder Herstellung?
Im Lehrbuch steht das verteilt über mehrere Seiten: § 6 Abs. 2 EStG, dann der Sammelposten, dann ein langer Absatz zu Erhaltungs- und Herstellungsaufwand. Jeder Satz stimmt, aber keiner sagt Ihnen, in welcher Reihenfolge Sie fragen müssen.

Im Buch ist dieselbe Entscheidung ein gezeichneter Baum: dauerhaft genutzt? bis 250 €? bis 800 €? Drei Fragen von oben nach unten, unten steht die Buchung. Daneben Erhaltung und Herstellung als zwei Bilder.
Genauso hat jedes Abschlussthema seine eigene Seite: die zeitanteilige AfA, die aktive Rechnungsabgrenzung, die Rückstellung, die Einzelwertberichtigung und die Umsatzsteuer-Zahllast.
Beim nächsten Beleg gehen Sie die drei Fragen durch und buchen. Und wenn der Steuerberater fragt, warum, haben Sie die Antwort – ohne das Lehrbuch aufzuschlagen.

Das Fundament, Inventur und Bewertung, Anlagevermögen und Abschreibung, zeitliche Abgrenzung, Rückstellungen und Forderungen, Umsatzsteuer und Kontenabschluss, Bilanz, GuV und Anhang, der komplette Fall und das Wiederholen: 69 Seiten, alle illustriert
Betrachten Sie es so:
Es ist Mitte Januar. Auf Ihrem Tisch liegt die Versicherungsrechnung: 1.200 €, bezahlt am 1. Oktober, für zwölf Monate. Wie viel davon gehört ins alte Jahr?
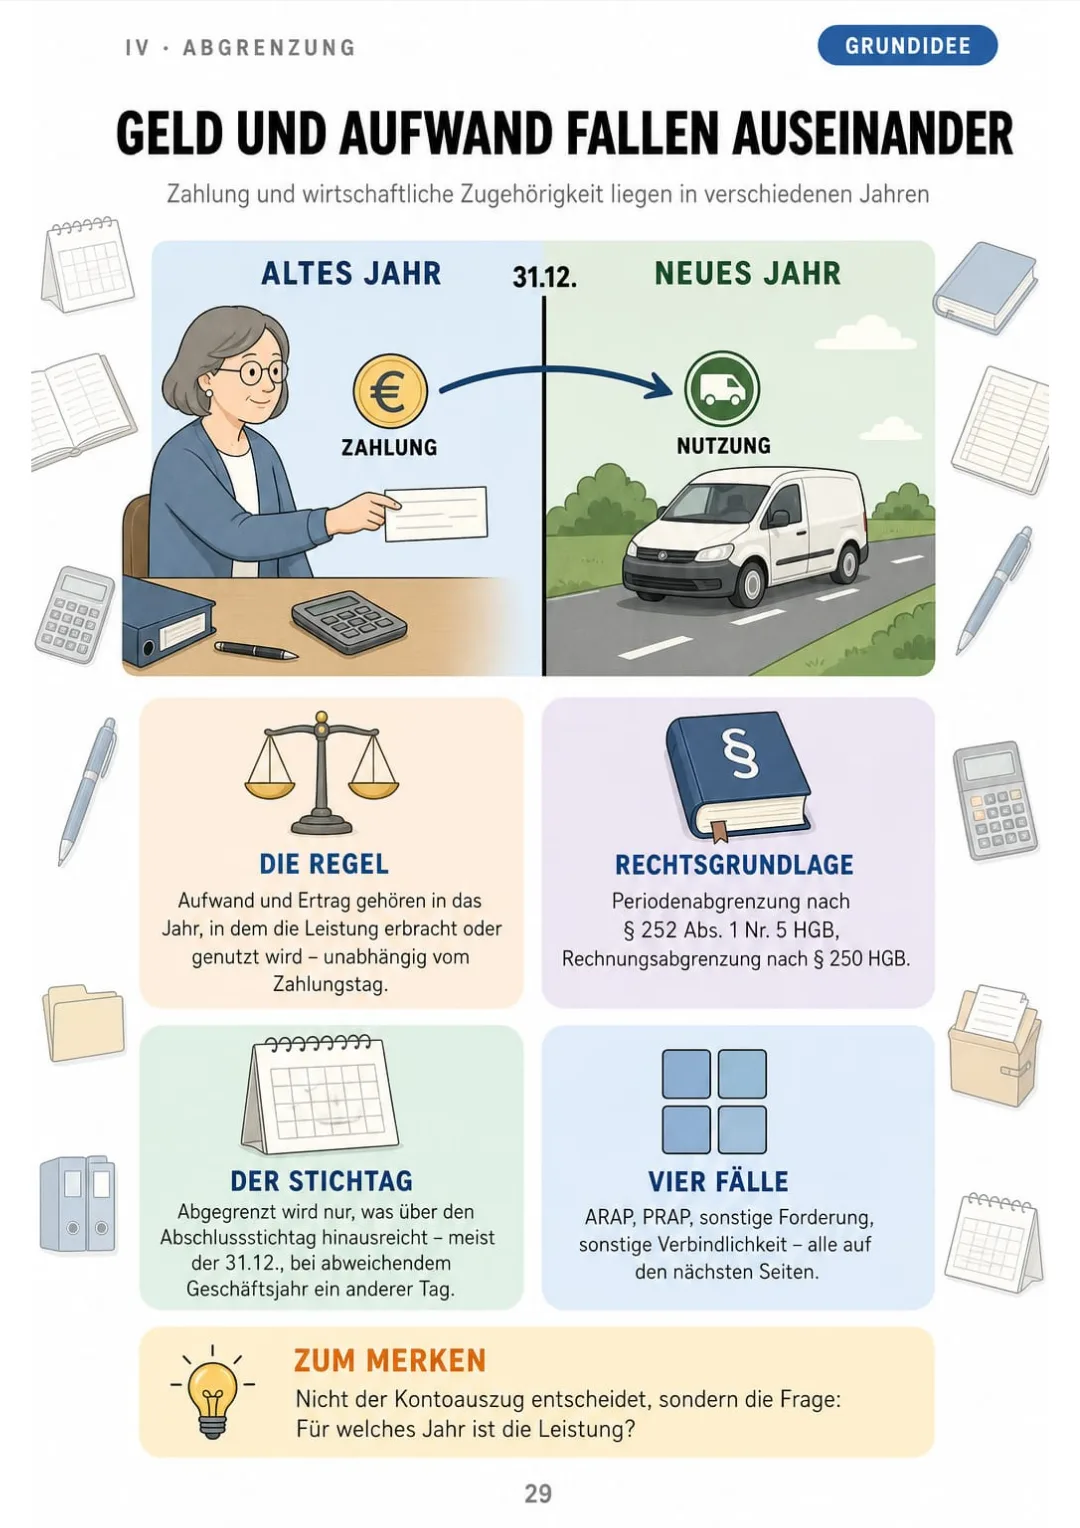
Sie schlagen die Seite zur aktiven Rechnungsabgrenzung auf und sehen einen Zeitstrahl: drei Monate vor dem 31.12., neun Monate danach. 300 € Aufwand, 900 € ARAP – und darunter der Buchungssatz.

Genauso mit der zeitanteiligen AfA, dem Sammelposten, der Pauschalwertberichtigung, der Steuerrückstellung der GmbH und der Hauptabschlussübersicht: jedes Thema auf seiner eigenen Seite.
„Jahresabschluss illustriert“ sind 9 Teile und 65 Themen, alle gezeichnet, und am Ende der komplette Fall der Muster GmbH, von der Saldenliste bis zur fertigen Bilanz.
Was Sie gezeichnet sehen, müssen Sie nicht auswendig lernen.
Bilanz als Foto und GuV als Film, wer bilanzieren muss, die Größenklassen, Fristen, die Grundsätze, Handels- und Steuerbilanz und die 4-Schritte-Methode für jede Abschlussbuchung.
Inventur, Inventar und Bilanz, die Inventurverfahren, Festwert und Gruppenbewertung, Lifo und Durchschnitt, Anschaffungs- und Herstellungskosten und das Niederstwertprinzip.
Sie entscheiden jeden Beleg nach demselben Baum: aktivieren oder Aufwand, lineare und zeitanteilige AfA, GWG bis 800 €, Sammelposten, degressive und außerplanmäßige Abschreibung, Anlagenverkauf und Anlagenspiegel.
Warum abgegrenzt wird, ARAP und PRAP, sonstige Forderungen und Verbindlichkeiten, die Vier-Felder-Tafel, die Auflösung im neuen Jahr und das Disagio.
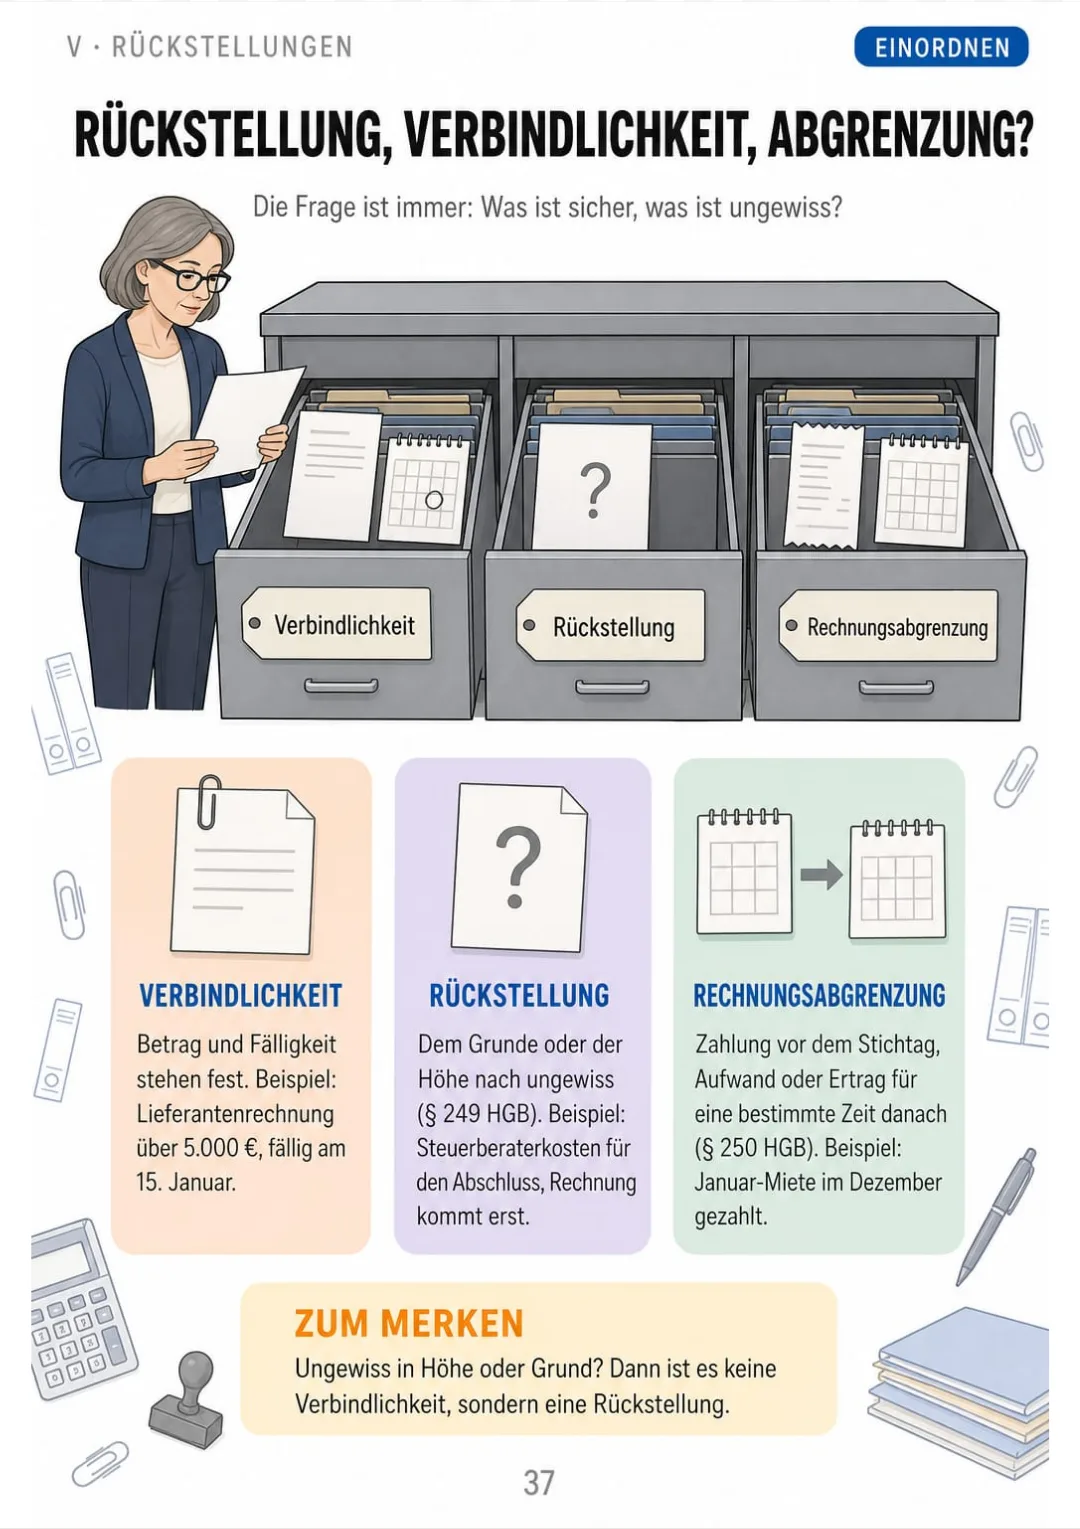
Rückstellung, Verbindlichkeit oder Abgrenzung, Pflichtrückstellungen nach HGB, typische Fälle, Steuerrückstellungen der GmbH, Auflösung, Abzinsung, EWB und PWB.
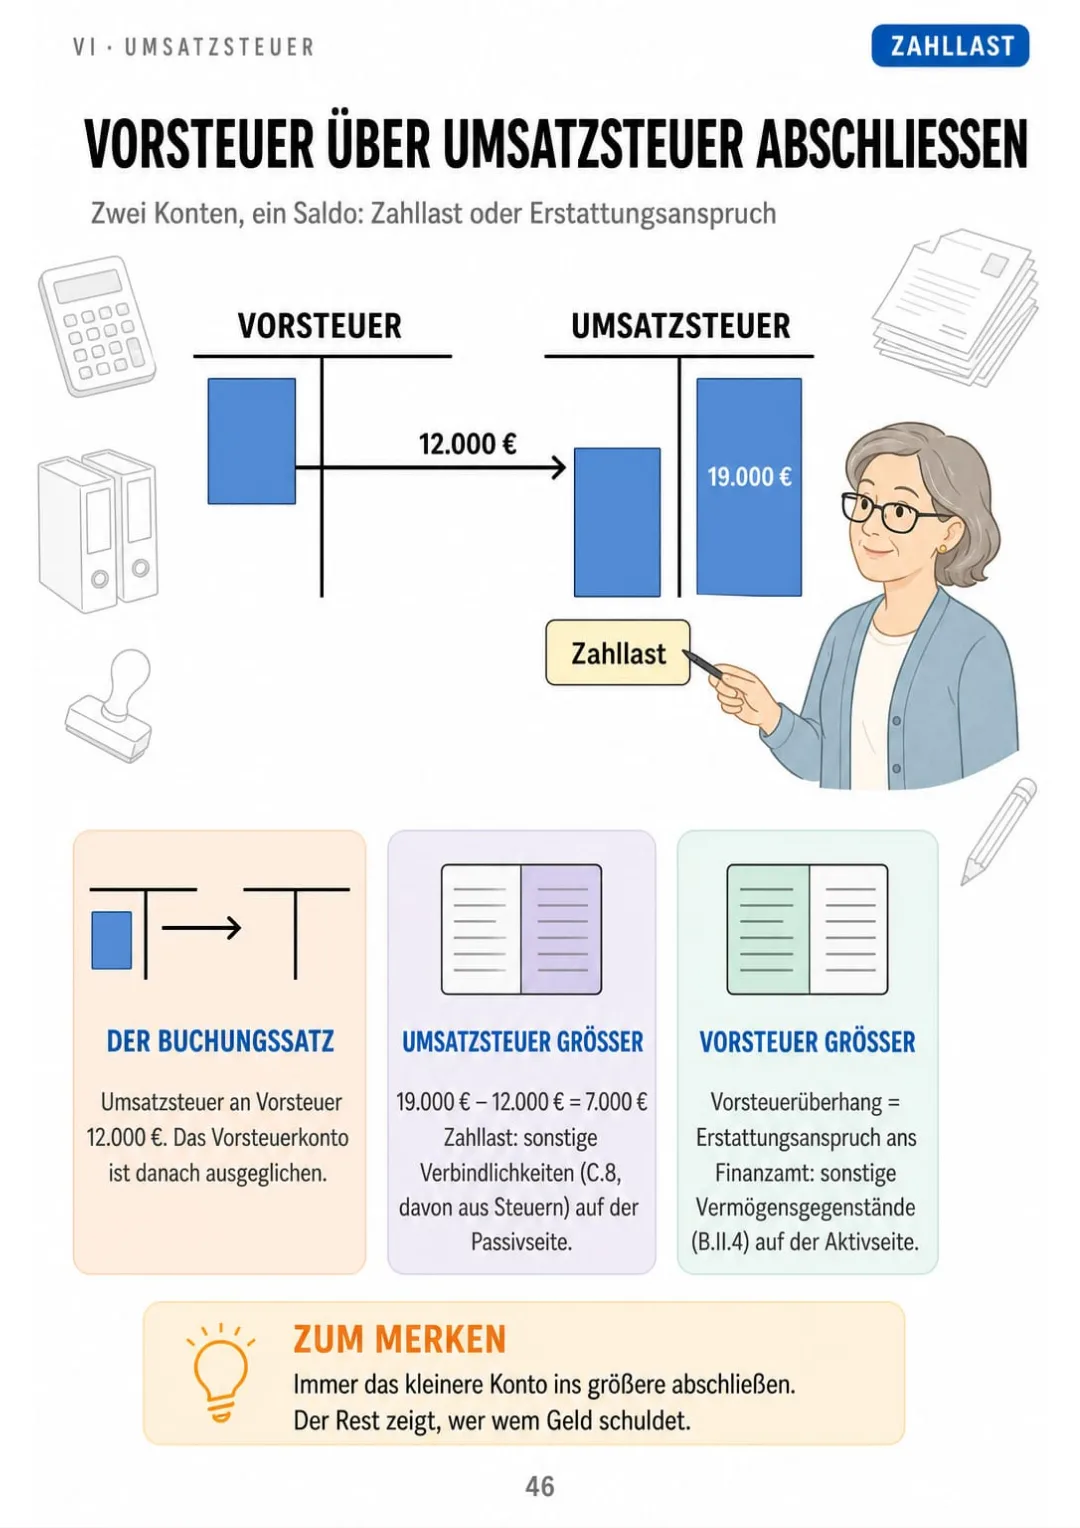
Vorsteuer und Umsatzsteuer abschließen, Dezember-Voranmeldung und Sondervorauszahlung, offene Umsatzsteuer, Privatentnahmen, die Reihenfolge des Kontenabschlusses und Bestandsveränderungen.
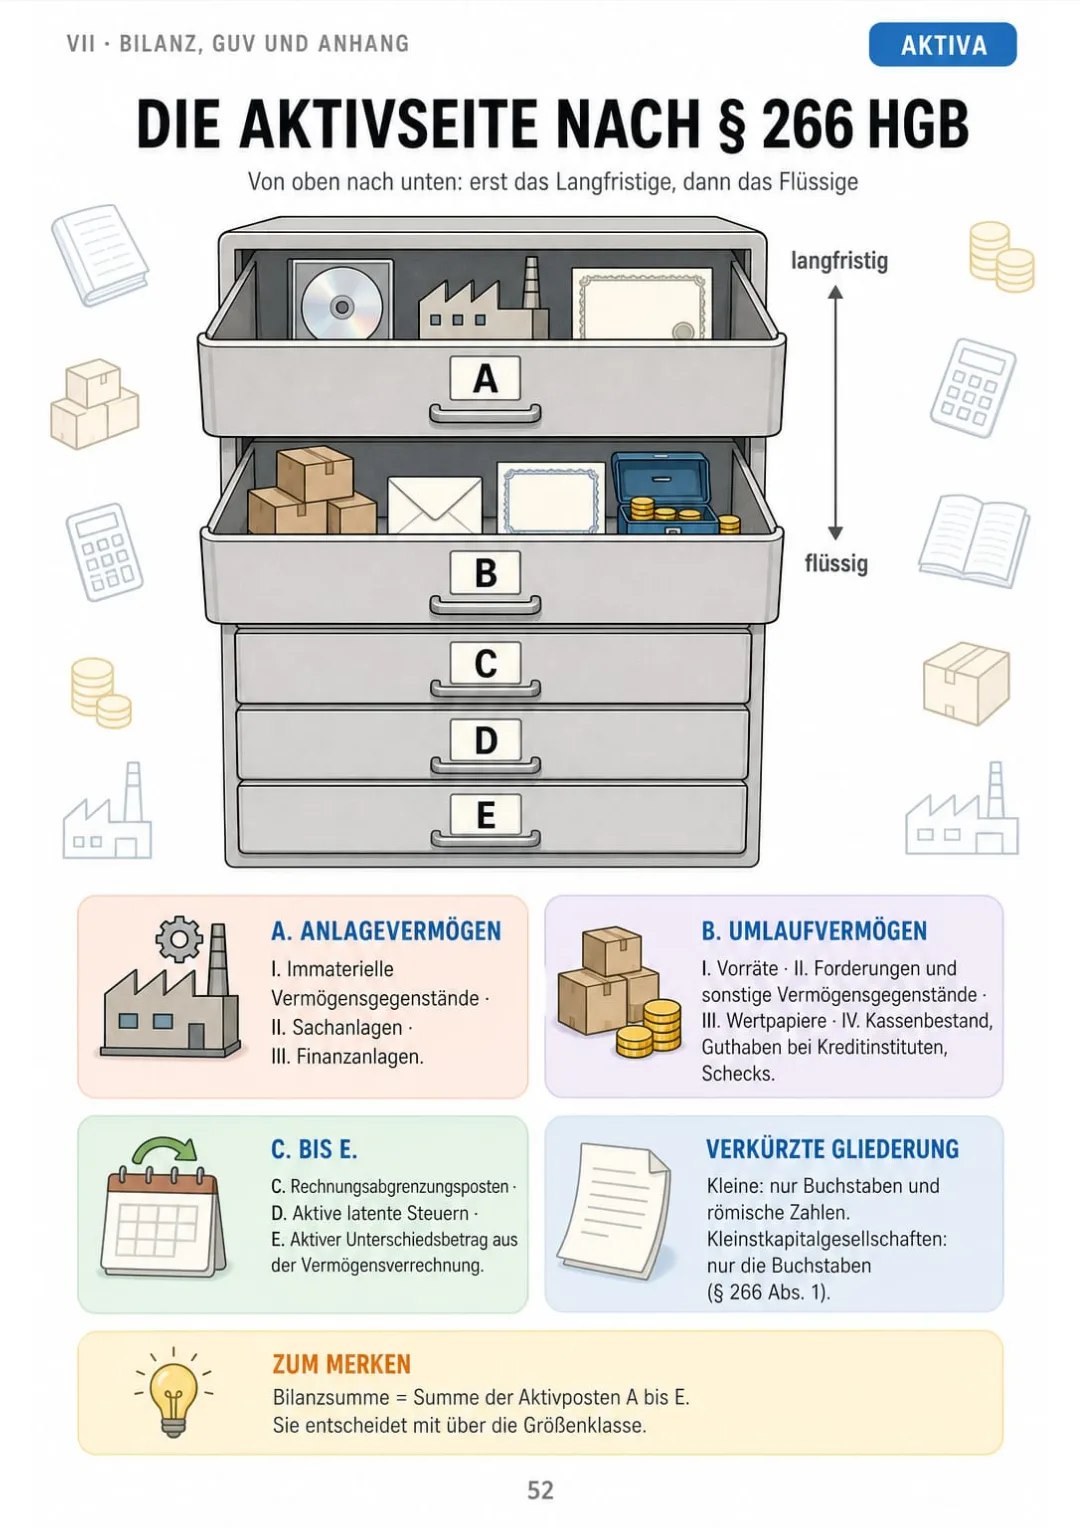
Aktiv- und Passivseite nach § 266 HGB, Gesamt- und Umsatzkostenverfahren, Eigenkapital bei Einzelunternehmen und GmbH, Jahresüberschuss und Bilanzgewinn, Anhang, Lagebericht und latente Steuern.
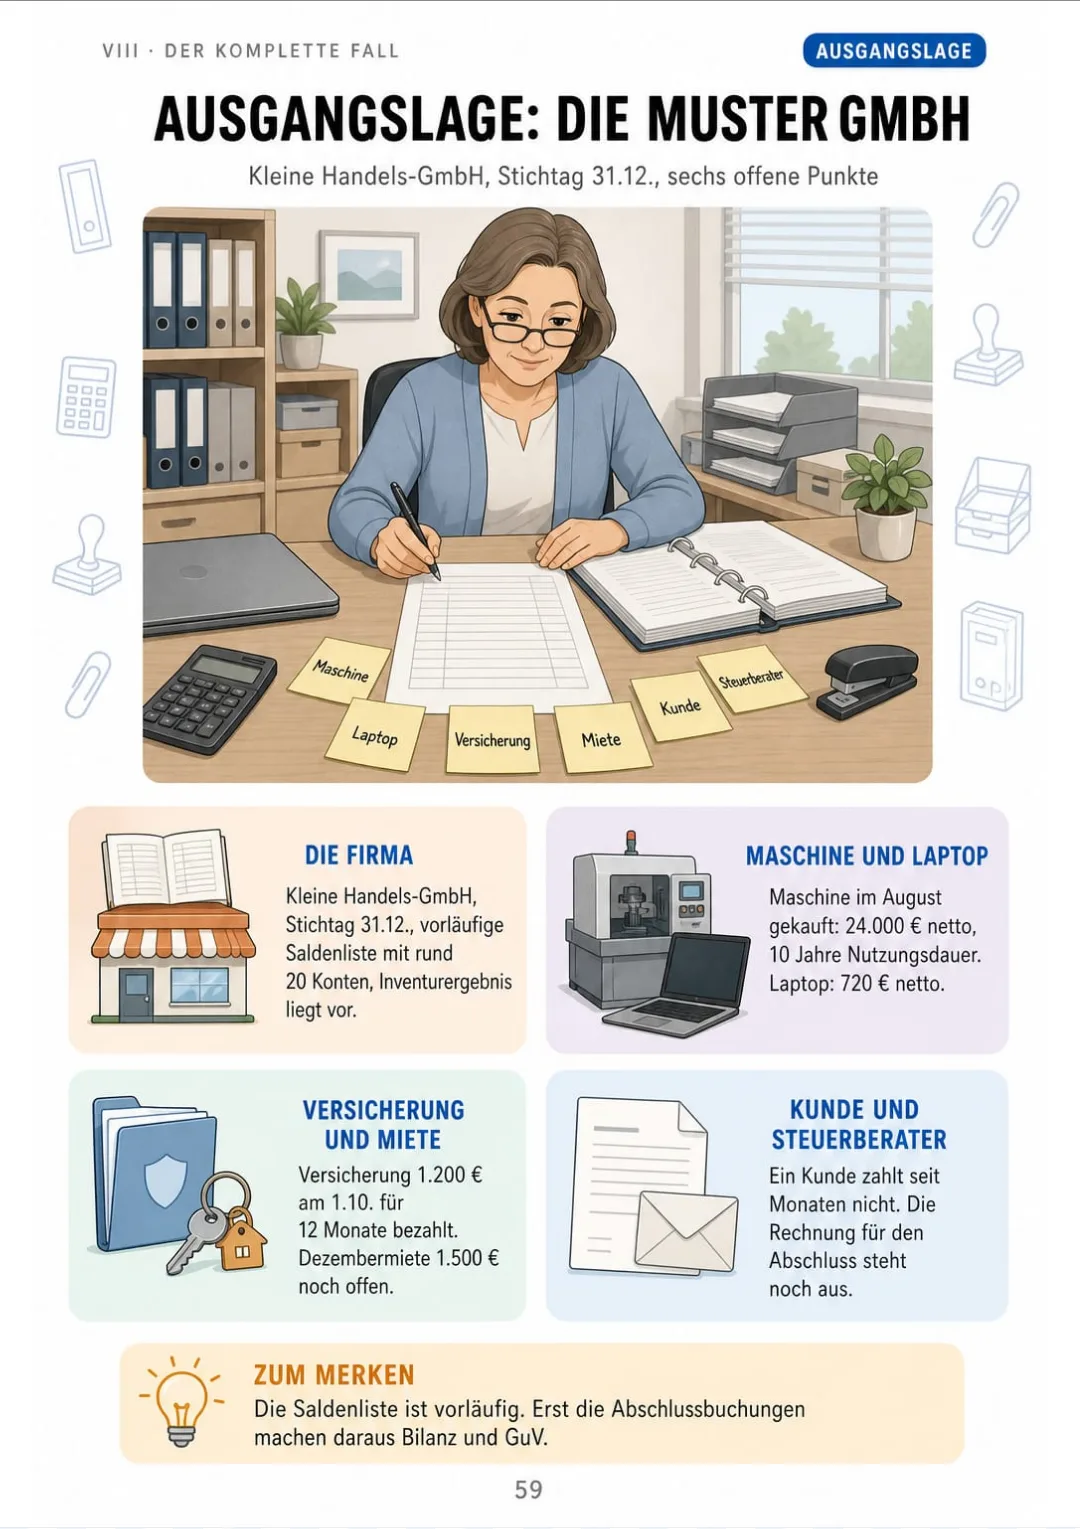
Einmal einen ganzen Abschluss durchgehen, bevor es ernst wird: die Muster GmbH von der Saldenliste über Anlagevermögen, Abgrenzung, Rückstellungen, Forderungen und Umsatzsteuer bis zur Hauptabschlussübersicht, fertigen GuV und fertigen Bilanz.
Die Abschluss-Reihenfolge auf einer Seite, die häufigsten Verwechslungen, alle Grenzwerte und Fristen, die wichtigsten Buchungssätze und wie Sie eine Buchung im Gespräch begründen.
Am Ende des Buches: Ein kompletter Fall von der Saldenliste bis zur fertigen Bilanz und alle Grenzwerte und Fristen auf einer Seite.
Sie üben jede Abschlussbuchung an Fällen im Prüfungsstil – Abgrenzung, AfA, Rückstellung, Wertberichtigung – und prüfen sich mit dem kompletten Lösungsweg selbst.

Sie sehen typische Fehler, von der verwechselten Rechnungsabgrenzung bis zur vergessenen Rückstellung, jeweils falsch und richtig nebeneinander – zum schnellen Wiederholen vor der Prüfung oder dem Abschluss.
📄 Es ist ein digitales Buch als PDF: Es kommt per E-Mail, es wird nichts auf Papier verschickt.
PDF per E-Mail: Wir senden Ihnen „Jahresabschluss illustriert“ als PDF per E-Mail, dazu beide Gratis-Bücher. Sie zahlen einmal: keine Raten, keine Zusatzkosten.
Nach Feierabend schlagen Sie eine Seite auf und haben ein Thema komplett vor sich: Zeichnung, Regel, Zahlenbeispiel und Buchungssatz.
Zum Wiederholen haben Sie die Abschluss-Reihenfolge, die häufigsten Verwechslungen und alle Grenzwerte jeweils auf einer Seite. Das Übungsbuch prüft Sie mit komplettem Lösungsweg.
Zum ersten Mal bereiten Sie den Jahresabschluss selbst vor. Ausgedruckt neben der Saldenliste zeigt Ihnen das Buch jede Abschlussbuchung in derselben Reihenfolge, und Sie können sie vor dem Steuerberater begründen.
📄 Es ist ein digitales Buch als PDF: Es kommt per E-Mail, es wird nichts auf Papier verschickt.
Testen Sie „Jahresabschluss illustriert“ mit den Gratis-Büchern: Sie haben 30 Tage Zeit.
Wir erstatten Ihnen alles, wenn sich die Datei nicht öffnen lässt, das Buch nicht das ist, was Sie hier sehen, Ihnen doppelt abgebucht wurde oder die E-Mail nicht ankommt. Schreiben Sie uns einfach.
Sie zahlen nur einmal. Kein Abo.
Ja, genau dafür ist es gedacht. Es setzt beim laufenden Buchen an, das Sie schon kennen, und führt Sie bis zur fertigen Bilanz. Für die Bilanzbuchhalter-Prüfung deckt es den Jahresabschluss nach HGB ab, bis zu Abzinsung, latenten Steuern und Hauptabschlussübersicht. IFRS, Kosten- und Leistungsrechnung und Finanzmanagement sind nicht enthalten.
Aus dem Handelsgesetzbuch (vor allem §§ 238–289 HGB), dem EStG, dem UStG und der AO in der geltenden Fassung. Grenzwerte wie GWG, Sammelposten und Größenklassen sind mit dem aktuellen Gesetzesstand abgeglichen. Es gilt deutsches Recht: Für einen Abschluss nach österreichischem UGB oder Schweizer OR ist das Buch nicht gedacht.
Nein. Es ist ein eigenständiges Lern- und Nachschlagebuch und steht in keiner Verbindung zur IHK oder zu einer Kammer.
Nein. Es begleitet Ihren Kurs und Ihre Arbeit als Lern- und Nachschlagematerial. Eine individuelle Steuerberatung ersetzt es nicht.
Nein. Alle Übungsfälle sind für dieses Buch geschrieben und keine offiziellen Prüfungsaufgaben.
Das Buch und die 2 Geschenke kommen als PDF per E-Mail.
Nein. Sie zahlen einmal, es gibt kein Abo.
Ja: Sie können das PDF ganz oder seitenweise ausdrucken und neben die Saldenliste legen.
30-Tage-Garantie: Wenn sich eine Datei nicht öffnen lässt, der Inhalt nicht dem entspricht, was die Produktseite beschreibt, Ihnen doppelt abgebucht wurde oder die E-Mail nie angekommen ist, schreiben Sie uns und wir erstatten Ihnen den vollen Betrag.
Mit Karte, Apple Pay oder Google Pay. Die Zahlung ist sicher; die Karte muss für Online-Zahlungen freigeschaltet sein.
Sie haben 30 Tage. Wir erstatten Ihnen alles, wenn sich die Datei nicht öffnen lässt, das Buch nicht das ist, was Sie auf dieser Seite sehen, Ihnen doppelt abgebucht wurde oder die E-Mail nicht ankommt: Schreiben Sie uns einfach.
Schluss mit dem Wiederlesen, bei dem nichts hängen bleibt.
ARAP und PRAP sehen Sie gezeichnet, und es sitzt.
Sie gehen in die Prüfung oder zum Steuerberater und wissen, wo was steht.
Mit Bildern lernt man schneller.
Das Buch finden Sie hier unten.
Einmalzahlung: 27 US$ · Garantie: 30 Tage · PDF per E-Mail
JA, ICH MÖCHTE ES FÜR 27 US$📄 Es ist ein digitales Buch als PDF: Es kommt per E-Mail, es wird nichts auf Papier verschickt.